
อยากมีเงินออมเยอะ ๆ ตอนเกษียณต้องออมเงินอย่างไร


ทุกคนล้วนอยากมีเงินเก็บกันเยอะ ๆ แทบทั้งนั้นค่ะ เพราะมันเป็นสิ่งช่วยการันตีความมั่นคงของชีวิต เข้าตำรานอนกอดเงินเอาไว้อุ่นใจกว่า แต่การจะมีเงินออมเยอะ ๆ มันก็ต้องแลกมาด้วยการลงทุนลงแรงหาเงินและเก็บออมให้เป็นค่ะ เพราะถ้าต้นตระกูลคุณไม่ใช่คหบดีผู้มั่งมีหรือบังเอิญถูกหวยรวยเบอร์ คุณต้องใช้กำลังกายมากสักหน่อยจึงจะสำเร็จ
การออมเสียตั้งแต่ยังหนุ่มสาวมันจะมีผลโดยตรงต่อชีวิตบั้นปลายหลังเกษียณของคุณโดยตรงเลยล่ะค่ะ คุณอยากใช้ชีวิตแบบไหน อยากสบายตอนอายุมาก อยากกิน อยากเที่ยวอย่างไรจำนวนเงินออมในบั้นปลายมีผลต่อไลฟ์สไตร์ของคุณค่ะ หลายคนที่คิดได้จึงเร่งขวนขวายเก็บเงิน เก็บ เก็บ และเก็บออมกันยกใหญ่ ซึ่งเป็นเรื่องที่ดีมาก ๆ นะค่ะ แต่จะดีกว่านี้ถ้าจะออมเงินทั้งทีต้องมีหลักกการออมที่ถูกต้อง เงินออมของคุณจึงจะพุ่งทะยานถึงเป้าหมายอย่างที่คุณต้องการ ถ้าอยากมีเงินออมเยอะ ๆ ตอนเกษียณต้องทำอย่างไร วันนี้เรามีคำแนะนำค่ะ
8 ขั้นตอนเก็บออมเงินไว้ใช้หลังเกษียณ อยากมีเงินออมเยอะ ๆ ต้องทำแบบนี้
ขั้นตอนที่ 1 : วางแผนออมเงินเผื่อเกษียณ สร้างเป้าหมายเป็นแรงจูงใจ
ใครที่อยากออมเงินเพื่อเกษียณของตัวเองแต่ไม่มีการวางแผนหรือสร้างเป้าหมาย การออมเงินของคุณก็ไม่ต่างจากการเดินทางโดยไร้แผนที่ คือทำไปแต่ไม่รู้จุดหมายปลายทางนั่นเอง สิ่งแรกที่ควรทำก่อนการออมเงินคือคุณต้องรู้ว่าหลังเกษียณคุณต้องมีค่าใช้จ่ายต่อเดือนประมาณเท่าไหร่ เผื่อเงินไว้ใช้ในกิจกรรมพิเศษประมาณไหน มีเงินเก็บส่วนที่เป็นค่ารักษาพยาบาลเท่าไร แล้วรวมจำนวนทั้งหมดเข้าด้วยกัน และ คูณด้วยจำนวนปีที่คุณน่าจะมีอายุขัยถึง นั่นแหละค่ะคือจำนวนเงินที่เป็นเป้าหมายของคุณ ซึ่งจะช่วยสร้างแรงจูงใจในการออมของคุณได้ค่ะ
ขั้นตอนที่ 2 : รายได้เข้ามาเท่าไรต้องแบ่งส่วนเก็บออม
ถัดมาเมื่อมีรายได้จากงานประจำเข้ามา ถ้าคุณอยากสบายหลังเกษียณคุณต้องออมเงินส่วนหนึ่งจากรายได้นั้น วิธีการที่ง่ายที่สุดคือให้คุณคำนวณค่าใช้จ่ายประจำรายเดือนที่คุณต้องเสียแน่ ๆ เช่นพวกค่ากิน ค่าอยู่ ค่าเดินทางรวมกันเสียก่อน แล้วค่อยรวมกับค่าใช้จ่ายจิปาถะเกี่ยวกับความบันเทิงแต่คุณต้องใจแข็งที่จะไม่ให้ค่าใช้จ่ายส่วนบันเทิงมันบานปลายเกินไป ที่เหลือก็คือเงินออมค่ะ ถ้าคุณมีรายได้พิเศษเข้ามาเช่นโบนัส คุณสามารถแบ่งส่วนมาเป็นเงินออมเพิ่มเติมได้เช่นกัน
ขั้นตอนที่ 3 : จงมีวินัยที่จะไม่ไปยุ่งไม่ไปแตะต้องเงินออมและต้องออมเงินสม่ำเสมอ
ในเรื่องการออมวินัยเป็นสิ่งสำคัญ หากอยากมีเงินออมในบั้นปลายเยอะ ๆ คุณต้องมีวินัยในการออมที่เคร่งครัด ถ้าไม่ฉุกเฉินชนิดคอขาดบาดตายจงอย่าไปยุ่งกับเงินออมอย่างเด็ดขาด เพราะเมื่อใดที่มีครั้งแรกก็ย่อมจะหาเหตุผลให้มีครั้งต่อ ๆ ไป แล้วสุดท้ายแผนการออมที่วางไว้ก็จะพังพินาศค่ะ อีกเรื่องที่สำคัญก็คือจงมีความสม่ำเสมอในการออมแล้วเงินออมของคุณจะโตอย่างที่ต้องการ

ขั้นตอนที่ 4 : มีงานพิเศษเพิ่มรายได้
ถ้าคุณมีแหล่งรายได้แค่ทางเดียว นอกจากเงินออมของคุณจะโตช้าแล้ว หากเกิดเหตุพลิกผันไม่คาดคิด คุณอาจจะลำบากเอาง่าย ๆ ค่ะ ถ้ายังมีแรงและมีเวลาเหลือลองหางานพิเศษที่คุณชอบคุณสนใจลองทำดูเป็นอาชีพเสริมเพิ่มรายได้สำหรับมนุษย์เงินเดือนอย่างเรา ๆ รายได้พิเศษพวกนี้จะยิ่งเพิ่มอัตราเร่งของเงินออมให้โตวันโตคืนอย่างรวดเร็ว ไม่แน่นะคะจากรายได้พิเศษที่ดูน้อยนิดในช่วงแรกมันอาจจะโตจนแซงรายได้ประจำเข้าก็ได้
ขั้นตอนที่ 5 : หาทางลดหย่อนภาษี
แม้ว่าการเสียภาษีเงินได้จะเป็นหน้าที่พึงกระทำของผู้มีรายได้ก็ตาม แต่การใช้สิทธิ์หักลดหย่อนภาษีนั้นเท่ากับว่าตัวคุณเองก็มีเงินออมเงินเก็บมากขึ้นเช่นกัน และรัฐบาลเองก็ยินดีมากกว่าที่คุณสามารถมีเงินเก็บเพิ่มขึ้นจากสิทธิในการลดหย่อนภาษีเช่นกัน นอกจากนี้การใช้สิทธิ์ลดหย่อนภาษีจากผลิตภัณฑ์บางชนิดก็ทำให้คุณมีเงินเก็บเงินออมเพิ่มขึ้นค่ะ ไม่ว่าจะเป็นกองทุนรวม RMF, LTF หรือประกันออมทรัพย์ คนวัยเกษียณได้รับสิทธิ์ลดหย่อนและสวัสดิการอะไรจากรัฐบ้างก็สามาเช็คได้เลย
ขั้นตอนที่ 6 : นอกจากเงินออมคุณต้องแยกเงินเก็บฉุกเฉินออกมา 1 กอง
การมีเงินเก็บในกรณีฉุกเฉินหรือที่เรียกว่าเงินฉุกเฉินก็เป็นสิ่งที่มีความสำคัญไม่แพ้เงินออมค่ะ และคุณก็ไม่ควรให้เงินฉุกเฉินและเงินออมคือเงินก้อนเดียวกัน เพราะจะทำให้เงินออมของคุณไม่โตอย่างที่ต้องการ เงินฉุกเฉินคือเงินเก็บเผื่อกรณีที่คุณไม่คาดฝันและสามารถนำมาใช้จ่ายในชีวิตประจำวันแทนรายได้ในช่วงระยะเวลาหนึ่งเท่านั้น เงินก้อนนี้ควรจะเท่ากับหรือประมาณเงินเดือนในปัจจุบันของคุณ 6-12 เดือนค่ะ คุณจะได้ไม่ลำบากเมื่อเกิดเหตุไม่คาดฝันเช่นตกงานเป็นต้น
ขั้นตอนที่ 7 : อย่าเอาเงินออมทั้งหมดไปนอนจมไว้ในบัญชีออมทรัพย์
การเอาเงินออมทั้งหมดฝากไว้ในบัญชีออมทรัพย์อย่างเดียวคือความผิดพลาดอย่างมหันต์ค่ะ เพราะดอกเบี้ยเงินฝากออมทรัพย์มันช่างกระจุ๋มกระจิ๋มเสียจนคุณแทบร้องไห้ แบบนี้แม้คุณจะเก็บออมเงินทั้งชีวิตสุดท้ายคุณก็ลำบากอยู่ดี หากคุณยังไม่กล้ายอมรับความเสี่ยงสูง ๆ ได้ มีผลิตภัณฑ์ทางการเงินตั้งหลายอย่างที่ความเสี่ยงต่ำแต่ผลตอบแทนสูงกว่าบัญชีออมทรัพย์ ไม่ว่าจะเป็นพันธบัตรรัฐบาล หุ้นกู้ดี ๆ หรือกองทุนรวมบางชนิด และยังรวมถึงบัญชีเงินฝากประจำค่ะ
ขั้นตอนที่ 8 : อย่าออมเงินเป็นอย่างเดียว ถ้าอยากมั่งคั่งต้องรู้จักการลงทุน
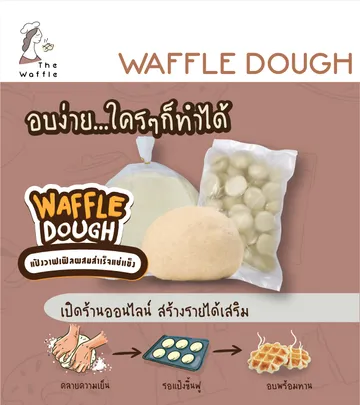
ถ้าอยากมั่นคงและมั่งคั่งเมื่อเกษียณ คุณต้องรู้จักลงทุนให้เป็น เงินออมของคุณจึงจะเติบโตค่ะ แม้การลงทุนจะมีความเสี่ยงแต่อย่าลืมนะคะ ทุก ๆ ความเสี่ยงเราสามารถจำกัดมันได้ด้วยการเรียนรู้ค่ะ ยิ่งศึกษามากความเสี่ยงก็ยิ่งลดลง มีผลิตภัณฑ์ทางการเงินมากมายที่ช่วยบันดาลความมั่งคั่งและเพิ่มการเติบโตของเงินออมของคุณได้ แต่ถ้าคุณไม่ถนัดจริง ๆ ลองมองหาการลงทุนที่มีโมเดลความสำเร็จให้คุณทำตามอย่างการลงทุนแฟรนไชส์ดูไหมคะ เลือกลงทุนธุรกิจแฟรนไชส์ก็มีให้คุณเลือกลงทุนเยอะเลยค่ะ ถ้าสนใจธุรกิจด้านอาหารก็มีแฟรนไชส์อาหาร ถ้าสนใจด้านเครื่องดื่มก็มีชาไข่มุก หรือถ้าสนใจขนมหวานก็มีแฟรนไชส์ขนมวาฟเฟิลหอม ๆ ตามแนวรถไฟฟ้า ถ้าคุณอยากเพิ่มมูลค่าให้เงินออมจริง ๆ ก็ต้องนำเงินออมบางส่วนมาลงทุนค่ะ
ถ้าอยากมีเงินออม เงินเก็บเยอะ ๆ ท่องคำนี้ไว้ค่ะ “อัตตาหิ อัตตโน นาโถ” ตนเป็นที่พึ่งของตนเพราะไม่มีใครช่วยคุณได้นอกจากตัวคุณเอง วินัยทางการเงินและวินัยในการทำตามแผนการเงินเป็นสิ่งสำคัญ และควรเรียนรู้เรื่องการลงทุนไว้ด้วย แล้วเงินเก็บเงินออมของคุณมันจะงอกเงยอย่างที่คุณต้องการ
บทความที่เกี่ยวข้อง : เหตุผลลงทุนแฟรนไชส์/สิทธิ์ลดหย่อนวัยเกษียณสิทธิ์ลดหย่อนวัยเกษียณ/เคล็ดลับบริหารการเงิน
สนใจแฟรนไชส์
บริษัท เดอะ วอฟเฟิล ซัพพลาย จำกัด
เลขที่ 419/41-44 หมู่ 5 ซอยศรีด่าน 29
ถนนศรีนครินทร์ ตำบลสำโรงเหนือ
อำเภอเมือง จังหวัดสมุทรปราการ 10270
Tel : 02-748-6410


© Copyright 2017 www.thewafflesupply.com All Rights Reserved