
คนที่ไม่ได้รับราชการจะทำอย่างไรให้มีเงินใช้หลังเกษียณ

ด้วยอายุที่มากขึ้นในแต่ละวันทำให้เราไม่สามารถทำงานไปได้จนตลอดค่ะ แม้ว่าคุณจะรักงานนั้นแค่ไหนแต่สุดท้ายเมื่อถึงวันหนึ่งคุณก็จะต้องเกษียณตัวเองออกจากงานนั้นจนได้คะนี่คือความเป็นจริงของชีวิตที่ทุกคนต้องเจอ
ชีวิตในทุก ๆ วันไม่ว่าจะเป็นช่วงก่อนเกษียณหรือช่วงหลังเกษียณล้วนต้องมีค่าใช้จ่ายประจำอยู่เสมอค่ะ และบางครั้งก็มีรายจ่ายขาจรแวะเวียนเข้ามาหาเราบ้างเพื่อแบ่งเงินในกระเป๋าเราออกไปซึ่งไม่ว่าจะรายจ่ายประจำหรือรายจ่ายขาจรขอเพียงแค่คุณยังมีรายได้อยู่รายจ่ายเหล่านี้ก็คงไม่มีปัญหาและไม่ได้กระทบกระเทือนต่อคุณสักเท่าไร แต่วันใดถ้าคุณถึงวัยเกษียณและไม่มีรายได้ประจำอีกแล้ว คุณเคยคิดไหมคะว่า เมื่อเวลานั้นมาถึงคุณจะทำเช่นไร
คำถามนี้คงผุดขึ้นในหัวของมนุษย์เงินเดือนว่าเกษียณก่อนเที่ยวหรือเที่ยวก่อนเกษียณอย่างไหนดีกว่ากันถ้าอาชีพก่อนเกษียณของคุณคือข้าราชการ เมื่อถึงเวลาเกษียณคุณอาจจะไม่เดือดร้อนเท่าใดนัก แต่ถ้าคุณเป็นพนักงานที่กินเงินเดือนธรรมดา ๆ คนหนึ่งล่ะ คุณจะทำอย่างไรจึงจะมีเงินไว้ใช้จ่ายหลังเกษียณ ถ้าคุณยังไม่แน่ใจวันนี้เราจะพาคุณไปทำความรู้จักกับแหล่งรายได้ที่คุณควรจะต้องสร้างไว้เพื่อเตรียมรับช่วงวัยเกษียณ จะมีอะไรบ้างเราไปดูกันค่ะ
เหตุใดข้าราชการจึงได้เปรียบพนักงานเอกชนหลังเกษียณ
อาชีพข้าราชการเป็นอาชีพน้ำซึมบ่อทรายค่ะ แม้รายได้อาจไม่ได้สูงเท่าเอกชนแต่เมื่อใดที่คุณถึงวัยต้องเกษียณ คุณยังมีรายได้ประจำที่แน่นอนและเงินก้อนที่สะสมจากเงินออมของคุณเอง รายได้ประจำที่แน่นอนของราชการหลังเกษียณมาจาก 2 ส่วนด้วยกันค่ะ คือสิทธิ์ในการรับบำนาญรายเดือนและเงินสะสมจากกองทุนบำเหน็จบำนาญข้าราชการหรือ กบข. นั่นเอง ซึ่งแม้ว่าคุณจะไม่เลือกรับบำนาญ คุณก็สามารถเลือกรับบำเหน็จเป็นเงินก้อนทั้งหมดได้เลย
และสิทธิ์อีกประการหนึ่งที่ข้าราชการหลังเกษียณจะได้รับก็คือสิทธิ์ในการรักษาพยาบาลไปจนตลอดอายุขัย ทั้ง 3 สิทธิ์ นี้คือพื้นฐานที่คุณจะได้รับหลังเกษียณหากคุณรับราชการมีเพียงแค่กองทุนบำเหน็จบำนาญข้าราชการเท่านั้นที่คุณจะถูกหักเงินเดือนสะสมเอาไว้ นอกนั่นคือสิทธิ์และสวัสดิการที่รัฐตอบแทนให้จากการทำงานของคุณมาตลอดระยะเวลาการทำงานที่ผ่านมาค่ะ

8 แหล่งรายได้ที่คุณควรสร้างเพื่อเตรียมรับการเกษียณถ้าคุณไม่ได้รับราชการ
ในขณะที่พนักงานเอกชนแหล่งรายได้ที่เตรียมพร้อมเอาไว้ใช้จ่ายหลังเกษียณทุกส่วนล้วนมาจากน้ำพักน้ำแรงและการบริหารจัดการรายได้ให้มาเป็นทุนหลังเกษียณทั้งสิ้น แหล่งรายได้ที่คุณควรสร้างไว้มีดังนี้ค่ะ
1. เงินออม
เงินออมคือรายได้หลักที่แท้จริงของคุณยามที่คุณเข้าสู่วัยเกษียณค่ะ เงินจำนวนนี้คือเงินที่คุณต้องวางแผนเก็บออมหรือเพิ่มมูลค่าของมันให้มากพอที่จะครอบคลุมค่าใช้จ่ายทั้งหมดหลังเกษียณให้ดีคุณจำเป็นต้องวางแผนในการเก็บออม วางแผนประเมินค่าใช้จ่ายหลังเกษียณทั้งหมดให้ได้ คุณถึงจะรู้ว่าคุณต้องมีเงินเก็บในส่วนนี้เท่าไร ที่สำคัญก็คืออย่าออมเงินไว้แค่เพียงสินทรัพย์ที่ให้ผลตอบแทนต่ำค่ะ แต่ควรหาสินทรัพย์ที่มีมูลค่าสูงไว้บ้างเพื่อเพิ่มจำนวนเงินออมนี้ให้มากขึ้นและเพียงพอต่อการให้ชีวิตในอนาคต
2. ประกันสะสมทรัพย์และประกันบำนาญ
ทั้งประกันสะสมทรัพย์และประกันบำนาญเป็นวิธีการออมเงินในรูปแบบหนึ่งโดยทั้งสองวิธีล้วนแล้วแต่เป็นการออมต่อเนื่องในระยะยาวทั้งสิ้น แต่ต่างกันตรงที่เวลาในการเรียกรับผลประโยชน์โดยประกันสะสมทรัพย์จะมีเวลาเรียกรับผลประโยชน์ตามที่กรมธรรม์กำหนดเช่น 10 ปี 15 ปี ในขณะที่ประกันแบบบำนาญคุณจำเป็นต้องออมต่อเนื่องตามข้อกำหนดของกรมธรรม์และสามารถเรียกรับผลประโยชน์เป็นรายเดือน เดือนละเท่า ๆ กัน เมื่อมีอายุครบ 60 ปี เท่านั้น
3. กองทุนสำรองเลี้ยงชีพ
เป็นกองทุนที่บริษัทเอกชนบางบริษัทจัดทำขึ้นเพื่อให้เป็นสวัสดิการของพนักงานของตน โดยการหักจากเงินเดือนของพนักงานตามที่ตกลงสมทบกับที่นายจ้างออกให้ เงินตรงนี้จะถูกผู้บริหารกองทุนนำไปลงทุนในสินทรัพย์ต่าง ๆ เมื่อถึงวัยเกษียณคุณจึงจะสามารถเบิกเงินมาใช้ได้ หรืออาจเบิกได้ตั้งแต่อายุยังน้อยหากคุณออกจากงานเดิม โอนย้ายกองทุนหรือในกรณีเสียชีวิต
4. เงินประกันสังคมกรณีชราภาพ
เป็นเงินที่ได้จากการเป็นสมาชิกของกองทุนประกันสังคม ซึ่งบริษัทที่คุณเข้าทำงานมีหน้าที่ในการนำส่งเงินเข้ากองทุนโดยหักจากเงินเดือนของคุณในอัตราส่วน 5 % แต่ไม่เกิน 15,000 บาท ซึ่งคุณจะมีสิทธิ์ได้รับเงินก็ต่อเมื่อมีอายุครบ 55 ปี เท่านั้น โดยคุณจะเลือกรับในรูปแบบของบำเหน็จหรือบำนาญก็ได้ แต่หากคุณมีอายุไม่ถึง 55 ปี และส่งเงินสมทบตามเกณฑ์ที่กำหนด คุณก็มีสิทธิ์ได้รับบำเหน็จซึ่งคิดจากเงินนำส่ง เงินสมทบจากนายจ้างเท่านั้น
5. กองทุนรวมเพื่อการเลี้ยงชีพหรือ RMF
คือกองทุนที่เปิดให้ผู้สนใจลงทุนเพื่อการเกษียณเข้ามาซื้อหน่วยลงทุน โดยผู้จัดการกองทุนจะนำเงินที่ระดมได้ไปลงทุนในสินทรัพย์ต่าง ๆ ผลประโยชน์อย่างแรกที่ได้คือสิทธิ์ในการลดหย่อนภาษี และในกรณีที่คุณต้องการขายคืนหน่วยลงทุนเมื่ออายุครบ 55 ปี คุณก็ได้รับการยกเว้นไม่ต้องนำรายได้ส่วนนี้มาใช้คิดคำนวณภาษี
6. กองทุนการออมแห่งชาติ
คือกองทุนที่รัฐบาลตั้งขึ้นเพื่อประโยชน์ในการกระตุ้นให้เกิดการออมของสมาชิกที่ไม่ได้เป็นสมาชิกของกองทุนใด ๆ เลยที่มีการจ่ายเงินสมทบทั้งจากรัฐบาลและนายจ้าง จึงเหมาะกับผู้ที่ทำอาชีพอิสระที่ไม่เข้าเกณฑ์กองทุนใด ๆ ค่ะ ผลประโยชน์ที่ได้รับจะอยู่ในรูปของเงินบำนาญรายเดือน
7. ทำงานพิเศษหลังเกษียณ
หากคุณมีความสามารถในด้านใดด้านหนึ่ง หรือยังอยากทำงานอยู่หลังจากเกษียณคุณสามารถหางานพิเศษทำไม่ว่าจะเป็นงานพิเศษจากความชอบ ความสามารถของตนเองหรือในบางบริษัทที่เปิดรับคนวัย 60 เข้าทำงาน วิธีนี้ก็เป็นอีกวิธีหนึ่งที่จะทำให้คุณมีเงินใช้หลังจากเกษียณไปแล้วค่ะ
8. ลงทุนเพื่อสร้างผลตอบแทนในรูปแบบ passive income
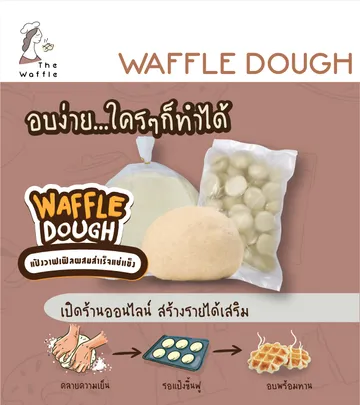
การลงทุนเป็นวิธีการเดียวที่จะสร้างความมั่งคั่งและมั่นคงในชีวิตเพื่อรองรับวัยเกษียณได้ดีที่สุด ใครที่อยากมีเงินใช้จ่ายยามเกษียณต้องรู้จักศึกษาเรื่องการลงทุนค่ะ ในปัจจุบันมีตัวเลือกการลงทุนให้คุณเลือกได้ตามความสนใจและระดับความเสี่ยงที่คุณรับได้ แม้กระทั่งการทำธุรกิจแฟรนไชส์ก็นับเป็นการลงทุนในรูปแบบหนึ่งที่มีความเสี่ยงต่ำแต่ให้ผลตอบแทนที่ดีค่ะ ปัจจุบันมีธุรกิจแฟรนไชส์ที่น่าสนใจอยู่มากไม่ว่าจะเป็นแฟรนไชส์ร้านอาหาร หลายคนเกษียณอย่างร่ำรวยด้วยแฟรนไชส์ก็มีเยอะ แฟรนไชส์เครื่องดื่มรวมถึงแฟรนไชส์เดอะวอฟเฟิลกลิ่นหอมหวานที่น่าสนใจในการลงทุนเพื่อเตรียมการเกษียณค่ะ เรื่องเงินทองต้องใส่ใจ ยิ่งเป็นเงินทองที่เอาไว้ใช้หลังเกษียณยิ่งต้องใส่ใจมากเป็นพิเศษ อย่าลืมนะคะ อนาคตของตัวเรา เราเองเป็นผู้กำหนดเอง จงสร้างแหล่งรายได้เตรียมพร้อมเพื่อการเกษียณให้ดี แล้วคุณจะมีชีวิตหลังเกษียณที่มีแต่ความสุขค่ะ
บทความที่เกี่ยวข้อง : เหตุผลลงทุนแฟรนไชส์/ชีวิตหลังเกษียณทำงานเอกชนกับราชการ/เกษียณอย่างไรให้เป็นที่รักลูกหลาน
สนใจแฟรนไชส์
บริษัท เดอะ วอฟเฟิล ซัพพลาย จำกัด
เลขที่ 419/41-44 หมู่ 5 ซอยศรีด่าน 29
ถนนศรีนครินทร์ ตำบลสำโรงเหนือ
อำเภอเมือง จังหวัดสมุทรปราการ 10270
Tel : 02-748-6410


© Copyright 2017 www.thewafflesupply.com All Rights Reserved